

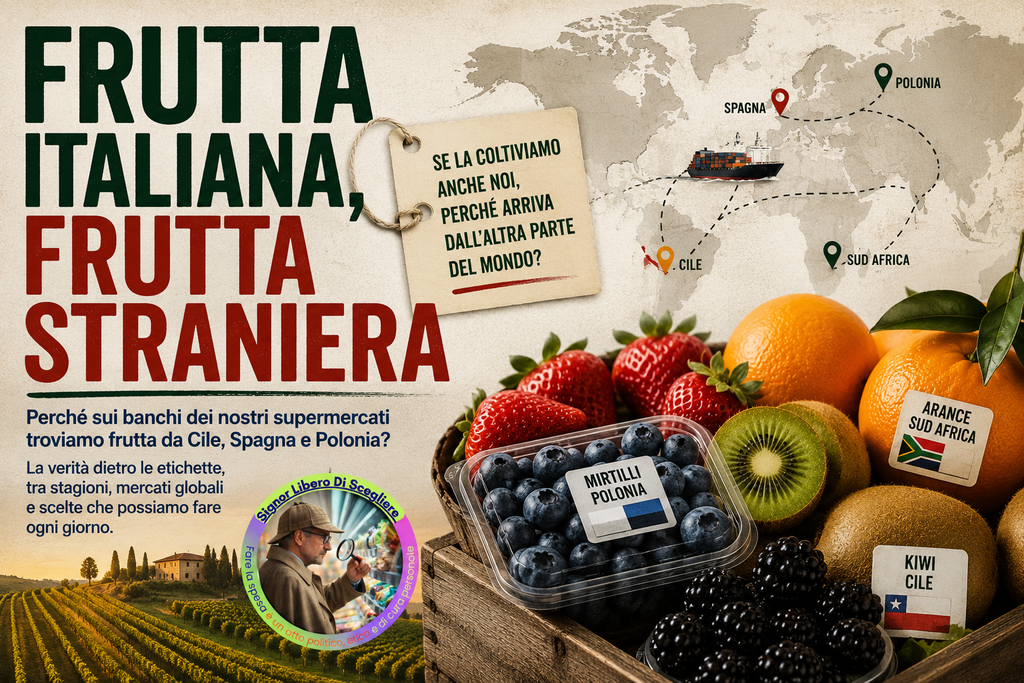
Entriamo al supermercato in una mattina qualunque. Fuori fa freddo, ma nel reparto ortofrutta sembra che le stagioni siano state abolite. Mirtilli lucidi, lamponi perfetti, kiwi, uva e fragole ci aspettano sotto le luci del banco come se gennaio e giugno fossero soltanto due parole sul calendario.
Poi giriamo la confezione. Cile. Perù. Spagna. Polonia. Nuova Zelanda.
Da consumatori critici ed esigenti, è lecito farsi domande: perché importiamo così tanto cibo se l’Italia è un leader agricolo globale? Il nostro settore primario è in crisi o è solo vittima delle dinamiche di mercato? E che impatto avranno i grandi accordi commerciali come il Mercosur sul nostro futuro alimentare?

Il meccanismo nascosto: dodici mesi di primavera
La presenza massiccia di prodotto straniero sui banchi della Grande Distribuzione Organizzata (GDO) risponde prima di tutto a un imperativo commerciale: la continuità di fornitura. I consumatori moderni pretendono di trovare qualsiasi frutto in qualunque stagione, una stabilità che la sola produzione italiana non può garantire.
I principali Paesi fornitori coprono esigenze strategiche precise:

Cile (La contro-stagionalità): Quando in Italia è inverno, nell’emisfero australe è estate. Sebbene l’Italia sia tra i maggiori produttori mondiali di kiwi, la raccolta nazionale copre da ottobre a maggio. Per avere kiwi e piccoli frutti freschi da giugno a settembre, la GDO li importa dal Cile e dalla Nuova Zelanda.
Spagna (Precocità e grandi volumi): Grazie al clima mite del sud (come nella regione di Huelva in Andalusia), la Spagna produce frutti rossi con settimane di anticipo rispetto all’Italia. Inoltre, enormi distretti ad alta tecnologia permettono di ridurre i costi di manodopera e logistica, fornendo alla GDO volumi elevati a prezzi vantaggiosi.
Polonia (Il gigante dei mirtilli estivi): Negli ultimi anni la Polonia è diventata leader europeo del mirtillo highbush. Benché l’Italia ne produca in estate (in Trentino, Piemonte e Veneto), i volumi interni non bastano a soddisfare la richiesta nazionale e vengono integrati da quelli polacchi.
Il calendario della frutta sui banchi della GDO
| Stagione | Kiwi | Mirtilli, More e Lamponi |
| Primavera (Aprile – Giugno) | Fine scorte italiane / Inizio Cile | Spagna (inizio stagione) e primi raccolti del Sud Italia |
| Estate (Giugno – Settembre) | Prevalentemente Cile e Nuova Zelanda | Italia e integrazione da Polonia |
| Autunno / Inverno (Ottobre – Aprile) | 100% Italia | Importazione via aereo/nave da Cile e Perù |
Cosa chiediamo al mercato: la frutta più acquistata e la Top 10 dell’import
Quali sono le preferenze degli italiani? Secondo i dati ISMEA e CSO Italy, i tre frutti più acquistati in Italia sono nell’ordine mele, banane e arance. Se mele e arance vedono una forte copertura della produzione interna, le banane rappresentano il maggior volume di frutta interamente importato.
Analizzando i dati sulle importazioni ortofrutticole (elaborazioni su dati ISTAT e ISMEA), la Top 10 della frutta più importata in Italia comprende:

- Banane e Platani: In assoluto il primo volume di importazione (Ecuador, Colombia, Costa Rica).
- Ananas: Simbolo dell’import tropicale, disponibile tutto l’anno (prevalentemente dal Costa Rica).
- Agrumi di contro-stagionalità (Arance e Limoni): Provenienti da Spagna (integrazione UE) e nei mesi estivi da Sudafrica e Brasile.
- Kiwi di contro-stagionalità: In arrivo da Nuova Zelanda e Cile tra giugno e settembre.
- Avocado: Tra i frutti esotici con la maggiore crescita dei consumi, importato da Perù, Cile e Israele.
- Mirtilli e Frutti di Bosco: Da Spagna (primavera), Polonia (estate) e Cile/Perù (inverno).
- Uva da tavola contro-stagionale: In arrivo nei mesi invernali da Sudafrica e Cile.
- Mango e Frutta Tropicale Minore: In costante crescita, importati in prevalenza da Brasile e Perù.
- Fragole precoci: Dalla Spagna tra la fine dell’inverno e l’inizio della primavera.
- Frutta a guscio (Noci e Mandorle esteri): In arrivo soprattutto dagli USA per coprire la domanda industriale e dei consumatori.
L’Agricoltura italiana è in difficoltà? Luci e ombre di un settore chiave
Guardando l’invasione di merce estera nei supermercati, verrebbe da pensare che l’agricoltura italiana stia crollando. La realtà è fatta di contraddizioni.
I punti critici che soffocano i produttori:
Frammentazione e costi: La prevalenza di aziende medio-piccole renda difficile fare “economia di scala”. Inoltre, il costo della manodopera e della burocrazia in Italia è nettamente più alto rispetto a competitor come Spagna o Paesi dell’Est.
Emergenze climatiche e fitosanitarie: Gelate tardive, siccità e l’attacco di parassiti alieni (come la cimice asiatica o la moria del kiwi) hanno distrutto interi raccolti negli ultimi anni.
Prezzi d’acquisto risicati: Spesso i prezzi riconosciuti agli agricoltori dalla GDO non coprono neppure i costi di produzione.
Le eccellenze che resistono:
Sicurezza alimentare e tracciabilità: L’Italia vanta tra i controlli fitosanitari e i limiti sui pesticidi più rigidi al mondo, offrendo una qualità organolettica superiore.
Innovazione e biologico: Aumentano i distretti idroponici e “fuori suolo” sia al Nord che al Sud (per piccoli frutti e frutti subtropicali come mango e avocado in Sicilia), e l’Italia rimane leader europeo nell’agricoltura biologica e nei marchi DOP/IGP.

Il caso UE-Mercosur e la posizione di Coldiretti
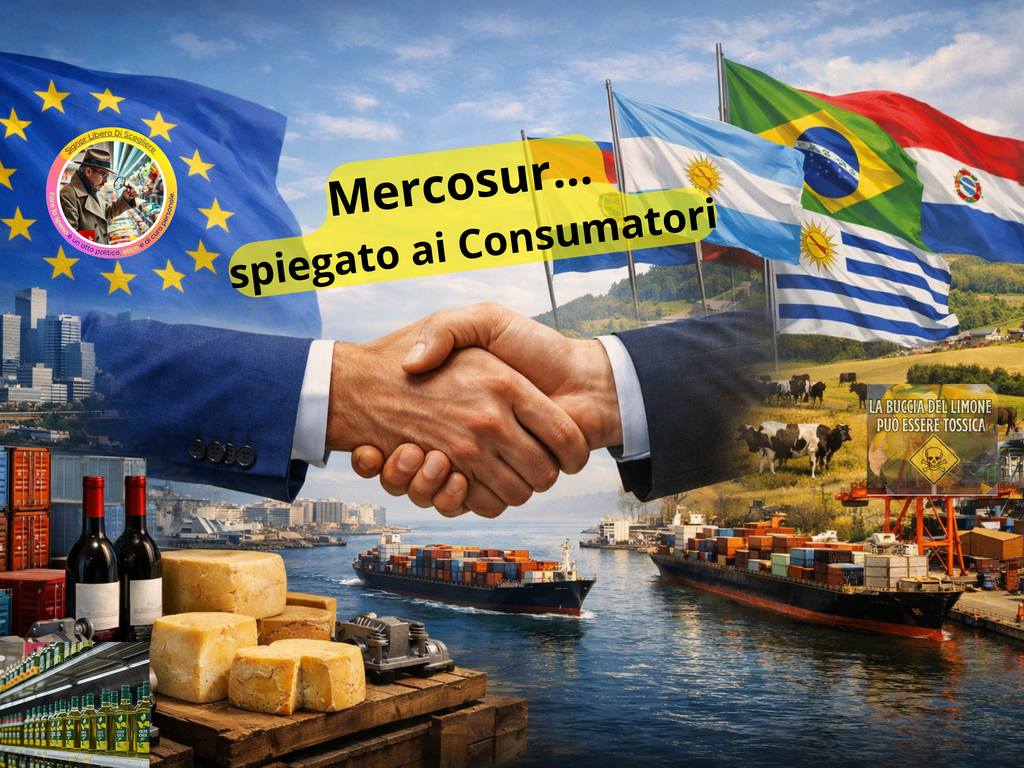
Oltre alla concorrenza stagionale o logistica, la vera sfida strutturale per l’agricoltura italiana si gioca sul piano dei trattati internazionali, dove spicca l’accordo di libero scambio tra l’Unione Europea e il blocco Mercosur (Brasile, Argentina, Uruguay e Paraguay).
Se da un lato la diplomazia europea e i settori industriali/manifatturieri vedono nell’accordo una grande opportunità per azzerare i dazi su macchinari e prodotti ad alto valore aggiunto, dall’altro l’agricoltura ne teme le conseguenze.
I rischi per le filiere agroalimentari

L’apertura di quote d’importazione a dazio zero per prodotti sudamericani minaccia direttamente settori chiave: carni bovine e avicole, canna da zucchero, riso e agrumi.
Il problema centrale riguarda le “clausole a specchio”: gli agricoltori italiani operano nel rispetto delle regole ambientali e sul benessere animale più severe al mondo. In Sud America, al contrario, sono ancora autorizzati decine di pesticidi e fitofarmaci vietati in Europa da anni. Consentire l’ingresso di questi prodotti senza pretendere gli stessi standard produttivi crea una palese concorrenza sleale.
La ferma opposizione di Coldiretti
Coldiretti (insieme a Filiera Italia) guida la battaglia contro l’accordo nella sua forma attuale, basando la propria protesta su punti fermi:
Rigoroso principio di reciprocità: Non è accettabile importare cibo ottenuto con regole e sostanze chimiche proibite ai produttori europei.
Tutela del consumatore e trasparenza: Senza etichettature d’origine trasparenti e controlli rigidi, si rischia un afflusso di materia prima a basso costo destinata a essere trasformata ed esitata come “finto Made in Italy”.
Contraddizioni ambientali: Coldiretti sottolinea il paradosso di un’Europa che impone sacrifici ambientali ai propri agricoltori tramite il Green Deal, aprendo contemporaneamente i mercati a mercati sudamericani legati alla deforestazione.
Richiesta di clausole di salvaguardia: L’associazione richiede il blocco automatico delle importazioni in caso di crollo dei prezzi di mercato interni.
Il potere è nella scelta del consumatore

Dall’organizzazione degli scaffali della GDO fino ai trattati internazionali come il Mercosur, la pressione sull’agricoltura italiana è altissima. Tuttavia, il consumatore non è uno spettatore passivo.
Leggere attentamente le etichette, conoscere la stagionalità dei prodotti e preferire il 100% italiano quando disponibile è un gesto concreto. Permette di sostenere l’economia agricola locale, difendere la nostra sovranità alimentare e ridurre l’impronta ecologica legata ai trasporti su lunga distanza.
Riferimenti
- CSO Italy. (2022). Il consumo di frutti tropicali e avocado in Italia. Centro Servizi Ortofrutticoli. https://www.csoservizi.com
- ISMEA. (2024). I consumi ortofrutticoli in Italia: Tendenze e dinamiche degli acquisti delle famiglie. Istituto di Servizi per il Mercato Agricolo Alimentare. https://www.ismeamercati.it
- ISMEA. (2026). Report commercio estero e flussi di import-export dei prodotti agroalimentari. Istituto di Servizi per il Mercato Agricolo Alimentare. https://www.ismea.it
- ISTAT. (2026). Commercio con l’estero e prezzi all’importazione. Istituto Nazionale di Statistica. https://www.istat.it



Un commento
Ho letto il tuo articolo e devo dire che mi ha preso, perché parte da una cosa che tutti vediamo ,il banco ortofrutta pieno di fragole e mirtilli a gennaio e la trasforma in un ragionamento serio su GDO, importazioni, agricoltura italiana e Mercosur. Mi piace che non sia un pezzo urlato: spieghi i meccanismi, fai esempi concreti e alla fine non lasci il lettore con la sola indignazione, ma con un’idea di scelta possibile. È divulgativo senza essere banale.
Se posso aggiungere una cosa, però, mi piacerebbe che emergesse di più quello che noi consumatori percepiamo davvero quando facciamo la spesa. Perché molte delle cose che scrivi le sentiamo sulla pelle, ma in modo confuso e spesso contraddittorio. Da una parte c’è la frustrazione di trovare frutta bella, lucida, perfetta, ma insapore e carissima. Dall’altra c’è la sensazione che l’origine italiana venga usata come slogan, ma poi sull’etichetta non è sempre chiaro quanto sia italiano un prodotto trasformato, o se quel “Made in Italy” copra solo una parte della filiera. E poi c’è il tema del prezzo: il consumatore medio vorrebbe scegliere locale e di stagione, ma se il prodotto italiano costa il doppio o non c’è, alla fine cede. Non per menefreghismo, ma per bilancio familiare.
Un’altra criticità che secondo me il consumatore avverte è il senso di impotenza: l’articolo giustamente dice che il potere è nella scelta, e sono d’accordo, ma la GDO decide cosa mettere sugli scaffali, in che quantità e a che prezzo. Quindi la scelta è reale, ma limitata. Forse varrebbe la pena dirlo più esplicitamente: non è solo una questione di etichette e stagionalità, ma anche di accessibilità economica e di trasparenza vera. Aggiungerei anche che sul Mercosur il consumatore medio sa poco, ma percepisce comunque un rischio: prodotti a basso costo che magari non rispettano le stesse regole europee, e quindi una concorrenza che sembra sleale prima ancora che si veda nel carrello.Come sempre gran bel lavoro di approfondimento e divulgazione .Grazie