La terra è il nuovo investimento dei grandi patrimoni. Miliardari, multinazionali e fondi finanziari accumulano milioni di ettari, mentre piccoli agricoltori e proprietari terrieri rischiano di perdere spazio e potere contrattuale. Ma chi guadagnerà davvero dal futuro del cibo?
Quando i miliardari comprano terra, forse dovremmo guardare dove mettono i piedi. La classifica dei maggiori proprietari fondiari mostra dimensioni impressionanti.
Le attività riconducibili a Hancock Agriculture e S. Kidman & Co in Australia interessano oltre tre milioni e mezzo di ettari, prevalentemente destinati ad attività pastorali. Negli Stati Uniti, Stan Kroenke supera un milione di ettari, mentre la famiglia Emmerson, John Malone e Ted Turner figurano tra i maggiori proprietari privati di terreni. Jeff Bezos dispone di circa 187.000 ettari. Bill Gates di circa 111.000 ettari complessivi, secondo la classifica The Land Report del 2026. Anche Zuckerberg e Priscilla Chan hanno effettuato importanti acquisizioni fondiarie nelle Hawaii.
Non tutti questi terreni sono coltivati. Ma sarebbe un errore considerarli economicamente irrilevanti soltanto perché oggi sono pascoli, ranch o superfici forestali. Una proprietà può avere più destinazioni produttive e patrimoniali, compatibilmente con le proprie caratteristiche fisiche e con le normative. Può essere destinata all’allevamento, alla silvicoltura, a progetti ambientali, a determinate produzioni agricole o ad altre attività autorizzate. Il punto non è sostenere che ogni ettaro possa diventare un campo di grano.
Il punto è che il controllo di grandi superfici può offrire possibilità economiche che vanno ben oltre il loro utilizzo attuale. E chi dispone di grandi capitali può attendere, investire, diversificare e sostenere tempi di ritorno economico che un piccolo agricoltore difficilmente potrebbe permettersi.
La classifica dei grandi patrimoni fondiari.
Per non confondere superfici gestite con superfici acquistate, presento due graduatorie separate.
A. VIP, grandi patrimoni e famiglie proprietarie
Superfici complessive attribuite ai soggetti, espresse in ettari. Classifica per superficie, non per valore economico né per quantità di terra coltivabile.
| Pos. | Soggetto | Ettari circa |
|---|---|---|
| 1 | Hancock Agriculture / S.Kidmanm & Co | Oltre 3.500.000 |
| 2 | Stan Kroenke | 1.092.650 |
| 3 | Famiglia Emmerson / Sierra Pacific Industries | 987.430 |
| 4 | John Malone | 890.310 |
| 5 | Ted Turner | 809.370 |
| 6 | Jeff Bezos | 186.960 |
| 7 | Bill Gates | 111.290 |
| 8 | Mark Zuckerberg e Priscilla Chan | Oltre 1.200 |
Multinazionali e investitori istituzionali
| Soggetto | Ettari circa | Natura del dato |
|---|---|---|
| Nuveen Natural Capital | 1.052.180 | Terreni gestiti per investimenti |
| Adecoagro | 608.399 | Terreni gestiti |
| Adecoagro, di cui propri | 210.371 | Terreni di proprietà |
| Gladstone Land | 39.937 | Terreni di proprietà, dato marzo 2026 |
Il cibo non è una moda finanziaria
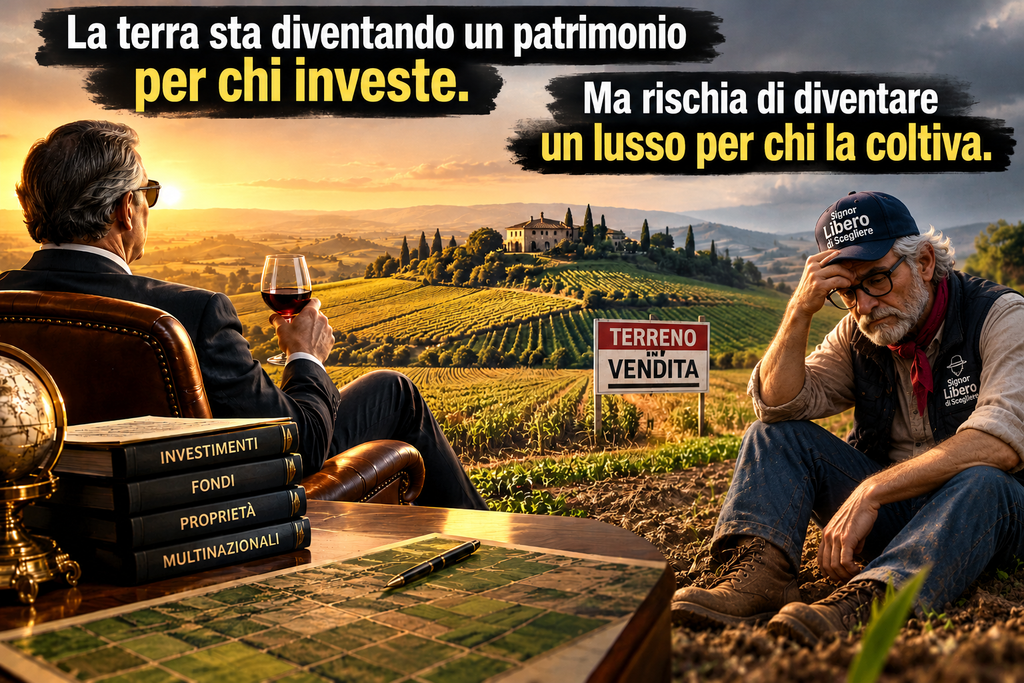
Perché la terra interessa tanto? Perché alla base dell’agricoltura esiste un bisogno che nessuna innovazione tecnologica può cancellare: nutrirsi. Il petrolio può essere sostituito in alcuni utilizzi, le tecnologie possono cambiare. Le fonti energetiche possono diversificarsi, ma l’umanità continuerà ad avere bisogno di alimenti. Questo non rende automaticamente redditizio qualsiasi terreno. Tuttavia, attribuisce alle risorse necessarie alla produzione alimentare un’importanza strategica. Suolo fertile, acqua e condizioni climatiche favorevoli sono risorse limitate. Nel frattempo, le filiere alimentari devono affrontare rischi climatici, tensioni commerciali, instabilità dei prezzi e pressioni ambientali. La terra non è soltanto un bene immobiliare. È una delle condizioni materiali necessarie per produrre cibo, ed è proprio questa caratteristica a renderla interessante anche per chi non ha mai guidato un trattore.
MENTRE IN SVIZZERA: La TERRA AGRICOLA non è un semplice INVESTIMENTO
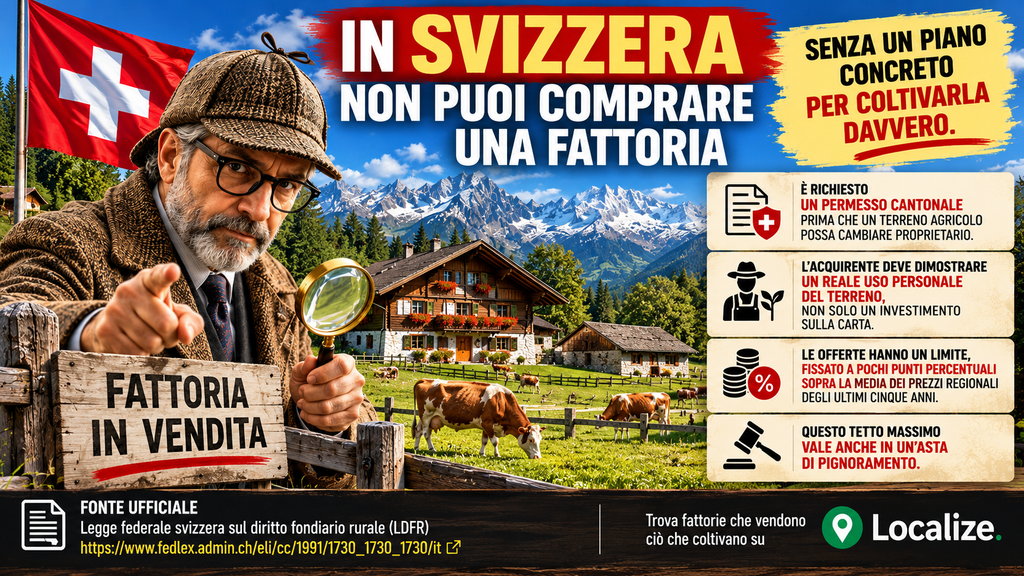
In Svizzera acquistare un terreno agricolo non è come comprare un appartamento o un titolo finanziario. La Legge federale sul diritto fondiario rurale (LDFR), del 4 ottobre 1991, tutela le aziende agricole familiari e privilegia chi coltiva direttamente la terra.
L’acquisto richiede generalmente un’autorizzazione cantonale. Chi compra deve possedere i requisiti per esercitare personalmente l’attività agricola, salvo specifiche eccezioni previste dalla legge. Esiste anche un limite ai prezzi: normalmente non possono superare del 5% la media delle compravendite comparabili nella stessa regione negli ultimi cinque anni. I Cantoni possono elevare questa soglia fino al 15%. Attenzione, però: nelle vendite giudiziarie forzate il limite al prezzo non opera nello stesso modo. Il principio è chiaro: proteggere la terra agricola dalla concentrazione eccessiva e favorire chi la lavora, anziché chi vuole soltanto investirci. Una scelta normativa che solleva una domanda anche per l’Italia: la terra deve essere soprattutto un bene finanziario o uno strumento di produzione agricola?
Il piccolo agricoltore contro il grande capitale
Qui comincia la parte meno spettacolare, ma probabilmente più importante, dell’inchiesta. Immaginiamo due soggetti interessati allo stesso terreno, Il primo è un giovane agricoltore che vuole ampliare la propria azienda, Il secondo è un investitore con un patrimonio consistente, interessato a diversificare i propri impieghi finanziari.
Il giovane agricoltore deve calcolare quanto riuscirà a produrre, quali costi dovrà sostenere e quanto tempo gli servirà per ripagare l’acquisto. L’investitore può considerare anche la rivalutazione futura del terreno, gli affitti e la possibilità di mantenerlo per molti anni. I due soggetti non competono necessariamente alle stesse condizioni. E se il prezzo della terra cresce più rapidamente della redditività agricola, chi intende viverci lavorando può trovarsi progressivamente escluso. Non è soltanto un’ipotesi teorica. Il Parlamento europeo ha più volte indicato l’accesso alla terra, il costo degli acquisti e degli affitti e la disponibilità di finanziamenti tra gli ostacoli principali per i giovani agricoltori. La terra diventa più interessante per il capitale. Ma non necessariamente più accessibile a chi vuole coltivarla.
Anche il piccolo proprietario può perdere potere
Il problema non riguarda soltanto chi cerca di acquistare un terreno, riguarda anche chi già ne possiede uno. Un piccolo proprietario terriero può trovarsi davanti a una scelta difficile: continuare a coltivare, affittare, investire per migliorare la produttività oppure vendere.
Se i costi di produzione aumentano e i margini si riducono, la vendita può apparire economicamente conveniente. Un grande acquirente, inoltre, può offrire liquidità immediata e condizioni difficili da eguagliare per un altro agricoltore, questo non significa che vendere a un investitore sia necessariamente una scelta sbagliata. Per alcune famiglie può rappresentare una soluzione legittima e vantaggiosa, ma quando numerose piccole proprietà vengono progressivamente concentrate, il territorio può perdere una parte della propria autonomia economica. Meno proprietari indipendenti possono significare meno soggetti in grado di decidere direttamente come utilizzare le risorse locali e chi resta a coltivare potrebbe dipendere sempre più da contratti di affitto, decisioni societarie e condizioni stabilite da proprietari lontani. Il rischio non è soltanto perdere la proprietà. È perdere il potere di decidere.
E il consumatore che cosa c’entra?
Molto più di quanto sembri. Quando compriamo un alimento, guardiamo il prezzo, l’origine e gli ingredienti, ma difficilmente sappiamo chi possiede la terra da cui proviene la materia prima. Ancora meno sappiamo quanto costa coltivarla, chi ne incassa l’affitto e quale parte del valore finale rimane all’agricoltore.
La concentrazione della proprietà non determina automaticamente un aumento dei prezzi alimentari. Il prezzo finale dipende da numerosi fattori, tra cui produzione, trasformazione, energia, logistica e distribuzione. Tuttavia, una maggiore concentrazione può modificare gli equilibri contrattuali e l’accesso alle risorse produttive. E questo riguarda anche il futuro dell’offerta alimentare, perché un sistema agricolo non si misura soltanto in tonnellate prodotte si misura anche nella capacità di mantenere aziende vitali, favorire nuovi agricoltori e conservare competenze produttive nei territori.
Il vero rischio: un’agricoltura senza agricoltori proprietari?
Non siamo davanti alla prova che pochi miliardari stiano acquistando tutta la terra del pianeta. Ma esiste un fenomeno documentato: la crescente rilevanza economica della terra come investimento e la concentrazione delle superfici e del loro controllo in diversi sistemi agricoli.
Questo fenomeno può produrre effetti differenti. Gli investimenti possono portare capitali, innovazione e infrastrutture. Ma possono anche contribuire, in determinate condizioni, a pressioni sui prezzi, concentrazione proprietaria e difficoltà di accesso per i piccoli operatori. La questione è capire chi beneficia della trasformazione e chi ne sostiene i costi. Perché il piccolo agricoltore non compete soltanto con altri agricoltori. Può trovarsi a competere con soggetti che attribuiscono alla terra un valore finanziario indipendente dal reddito ottenibile coltivandola. E quando questo accade, il prezzo di un campo rischia di non essere più determinato principalmente da ciò che quel campo riesce a produrre.
La domanda finale
Un miliardario può acquistare migliaia di ettari e attendere anni per valorizzarli. Un fondo può inserirli in un portafoglio internazionale. Una multinazionale può utilizzarli all’interno di una strategia produttiva più ampia. Un piccolo agricoltore, invece, deve fare i conti con il raccolto, i costi, il mercato e le scadenze. Sono condizioni economiche profondamente differenti. E allora forse la domanda non è più soltanto: «Chi sta comprando la terra?»
«Che cosa succede all’agricoltura quando la terra vale sempre di più per chi la possiede e diventa sempre meno accessibile per chi vuole coltivarla?»
Non è necessario attribuire intenzioni segrete ai grandi investitori per interrogarsi sulle conseguenze di questo processo.
Basta seguire i numeri, osservare i rapporti economici e chiedersi chi conserverà la possibilità di lavorare la terra.
Perché il futuro dell’alimentazione non dipenderà soltanto da quello che produrremo.
Dipenderà anche da chi potrà permettersi di produrlo.
E questa è una questione che comincia molto prima dello scaffale del supermercato.
Parola del Signor Libero di Scegliere.
Bibliografia
Confederazione Svizzera. (1991). Legge federale del 4 ottobre 1991 sul diritto fondiario rurale (LDFR; RS 211.412.11). Fedlex. https://www.fedlex.admin.ch/eli/cc/1993/1410_1410_1410/it
Articoli fondamentali: 1, 9, 61, 62, 63, 64 e 66. Il portale Fedlex richiede JavaScript; le disposizioni sono state riscontrate anche in fonti giuridiche accessibili. Motifs de refus+1
1. Adecoagro S.A. (2026). Annual report 2025 (Form 20-F). https://www.otcmarkets.com/filing/html?guid=r_W-kFgc13ugV3h&id=19386137 otcmarkets.com
2. Anseeuw, W., & Baldinelli, G. M. (2020). Uneven ground: Land inequality at the heart of unequal societies. International Land Coalition. https://landmatrix.org/resources/uneven-ground-land-inequality-heart-unequal-societies/ landmatrix.org
3. Commissione europea. (2025, 21 ottobre). Building the future of EU agriculture with young farmers in focus. https://commission.europa.eu/news-and-media/news/building-future-eu-agriculture-young-farmers-focus-2025-10-21_en commission.europa.eu
4. Comitato per la sicurezza alimentare mondiale. (2012). Voluntary guidelines on the responsible governance of tenure of land, fisheries and forests in the context of national food security. FAO. https://www.fao.org/cfs/policy-products/voluntary-guidelines-and-policy-recommendations/voluntary-guidelines-on-the-responsible-governance-of-tenure-of-land–fisheries-and-forests-in-the-context-of-national-food-security FAO
5. Eurostat. (2026, 28 gennaio). EU agricultural land price increased by 6.1% in 2024. https://ec.europa.eu/eurostat/en/web/products-eurostat-news/w/ddn-20260128-2 Eurostat
6. Fairbairn, M. (2014). ‘Like gold with yield’: Evolving intersections between farmland and finance. The Journal of Peasant Studies, 41(5), 777–795. https://doi.org/10.1080/03066150.2013.873977 tandfonline.com
7. Gladstone Land Corporation. (2026). Annual report 2025 (Form 10-K). U.S. Securities and Exchange Commission. https://www.sec.gov/Archives/edgar/data/1495240/000149524026000011/land-20251231.htm sec.gov
8. Lowder, S. K., Sánchez, M. V., & Bertini, R. (2021). Which farms feed the world and has farmland become more concentrated? World Development, 142, Article 105455. https://doi.org/10.1016/j.worlddev.2021.105455 ScienceDirect
9. Nuveen Natural Capital. (s.d.). Nuveen Natural Capital. Consultato il 31 ottobre 2026, da https://www.nuveen.com/global/our-people/investment-specialists/natural-capital Nuveen
10. O’Keefe, E. (2026, 13 gennaio). Stan Kroenke becomes America’s largest landowner. The Land Report. https://landreport.com/stan-kroenke-americas-largest-landowner landreport.com
11. Parlamento europeo. (2017, 27 aprile). State of play of farmland concentration in the EU: How to facilitate the access to land for farmers (2016/2141(INI)). https://www.europarl.europa.eu/doceo/document/TA-8-2017-0197_EN.pdf europarl.europa.eu
12. The Land Report. (2026). Land Report 100: America’s largest landowners. https://landreport.com/land-report-100 Land Report 100
Adecoagro S.A. (2025). Prospectus supplement [Documentazione societaria, Form 424B5]. Documento societario. otcmarkets.com
Bender, M. (2025, 22 luglio). Investigative reporter delves into Mark Zuckerberg’s land holdings on Kauaʻi. Hawaiʻi Public Radio. Articolo originale. Hawai’i Public Radio
Gladstone Land Corporation. (2026). Quarterly report for the period ended March 31, 2026 [Form 10-Q]. U.S. Securities and Exchange Commission. Deposito SEC. sec.gov
Hancock Agriculture. (2026, 31 agosto). Barons of the bush. Pubblicazione aziendale. Hancock Agriculture
Land Matrix Initiative. (2021). Taking stock of the global land rush: Few development benefits, many human and environmental risks (Analytical Report III). Rapporto completo. landmatrix.org
Lowder, S. K., Sánchez, M. V., & Bertini, R. (2021). Which farms feed the world and has farmland become more concentrated? World Development, 142, 105455. https://doi.org/10.1016/j.worlddev.2021.105455. fao.org
Nuveen. (s.d.). Nuveen Natural Capital. Recuperato il 30 ottobre 2026 da Sito ufficiale. Nuveen
Parlamento europeo. (2017, 27 aprile). Risoluzione sulla situazione relativa alla concentrazione dei terreni agricoli nell’UE: Come agevolare l’accesso degli agricoltori alla terra (2016/2141(INI)). Testo ufficiale. eur-lex.europa.eu
The Land Report. (2026). The 2026 Land Report 100 is unveiled. Classifica originale. landreport.com
U.S. Department of Agriculture, National Agricultural Statistics Service. (2024, 13 febbraio). USDA releases 2022 Census of Agriculture data. Comunicato ufficiale. data.nass.usda.gov